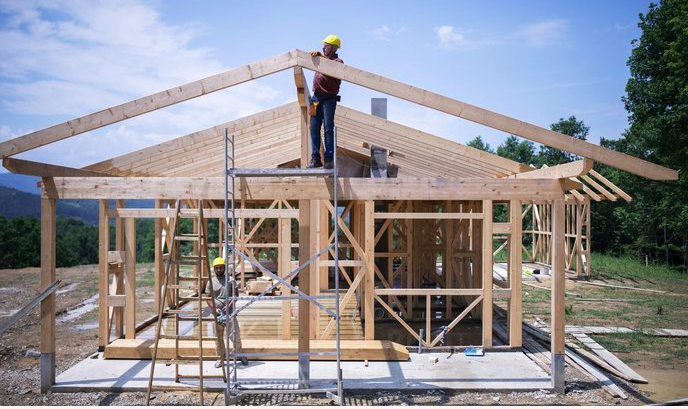
Ani dávno schválená hypotéka nemusí být v současném prostředí nasyceném hektickým růstem stavebních nákladů pojistkou budoucího bydlení. Bankovní byznys totiž hlásí stále více případů, kdy už klientům stará hypotéka nestačí a stavebník si musí sjednat dodatečné financování či sáhnout hlouběji do úspor, v krajním případě pak i prodat nedokončenou nemovitost. Kromě dřívějšího „prostavění“ původního rozpočtu je častou příčinou nedostatečnosti půjčky na bydlení i situace, kdy developer odstoupí od smlouvy s klientem a za byt ve výstavbě žádá podstatně vyšší cenu.
„Od jara identifikujeme každý měsíc desítky klientů, kteří se s námi radí o možnostech dalšího splácení hypotéky v kontextu růstu cen stavebních materiálů, který jim výrazně prodražuje stavbu,“ uvádí mluvčí České spořitelny Filip Hrubý.
Problém nedostatečné hypotéky řeší v bance více než každý desátý klient, který staví nebo financuje nemovitost ve výstavbě. „Předpokládáme, že v našem hypotečním portfoliu je zhruba dvanáct procent klientů, kteří tento problém nějak řeší,“ dodává Hrubý.